Arbitraje en criptomonedas: cómo funciona entre exchanges, triangular y con futuros (con números reales)
2 de octubre de 2026 · 13 min de lectura
En este artículo (9 apartados)
- Por qué existen diferencias de precio en crypto
- Tipo 1: arbitraje entre exchanges
- Tipo 2: arbitraje triangular
- Tipo 3: cash and carry con futuros (arbitraje de base)
- Tipo 4: arbitraje estadístico y pares
- Los riesgos reales del arbitraje
- En DEX: el arbitraje lo hacen los bots
- Cómo empezar con los pies en el suelo
- Conclusión
El arbitraje consiste en aprovechar que un mismo activo cotiza a precios distintos en dos sitios a la vez: compras donde está barato, vendes donde está caro y te quedas la diferencia. En teoría es lo más parecido a un beneficio sin riesgo que existe en los mercados. En la práctica, el mercado cripto está lleno de pequeñas ineficiencias… y de trampas que convierten esas diferencias en pérdidas.
En este artículo explicamos los cuatro tipos de arbitraje que se usan con pares de criptomonedas, calculamos un ejemplo de cada uno y repasamos lo que de verdad decide si una oportunidad es rentable: costes, velocidad y riesgo de contraparte.
Por qué existen diferencias de precio en crypto
En bolsa, una acción cotiza en unos pocos mercados muy conectados. En crypto hay cientos de exchanges centralizados (CEX) y descentralizados (DEX), cada uno con su propio libro de órdenes, su liquidez y sus usuarios. Las diferencias aparecen por:
- Liquidez desigual: una orden grande mueve el precio en un exchange pequeño mucho más que en uno grande.
- Movimientos bruscos: en una caída rápida, cada exchange se ajusta a su ritmo durante segundos o minutos.
- Fricciones para mover el dinero: retiradas lentas, comisiones de red, límites o depósitos suspendidos.
- Barreras regionales: controles de capital o restricciones a ciertos usuarios. El caso más famoso es la kimchi premium: durante años, el bitcoin cotizó en Corea del Sur muy por encima del resto del mundo, porque mover dinero dentro y fuera del país estaba muy restringido.
Esta última idea es clave: una diferencia que nadie puede aprovechar no es una oportunidad, es un síntoma de que algo impide el arbitraje.
Tipo 1: arbitraje entre exchanges
Es el más intuitivo. El BTC/USDT cotiza a 65.000 en el exchange A y a 65.230 en el exchange B: una diferencia de unos 35 puntos básicos (pb; 1 pb = 0,01 %). Compras en A, vendes en B.
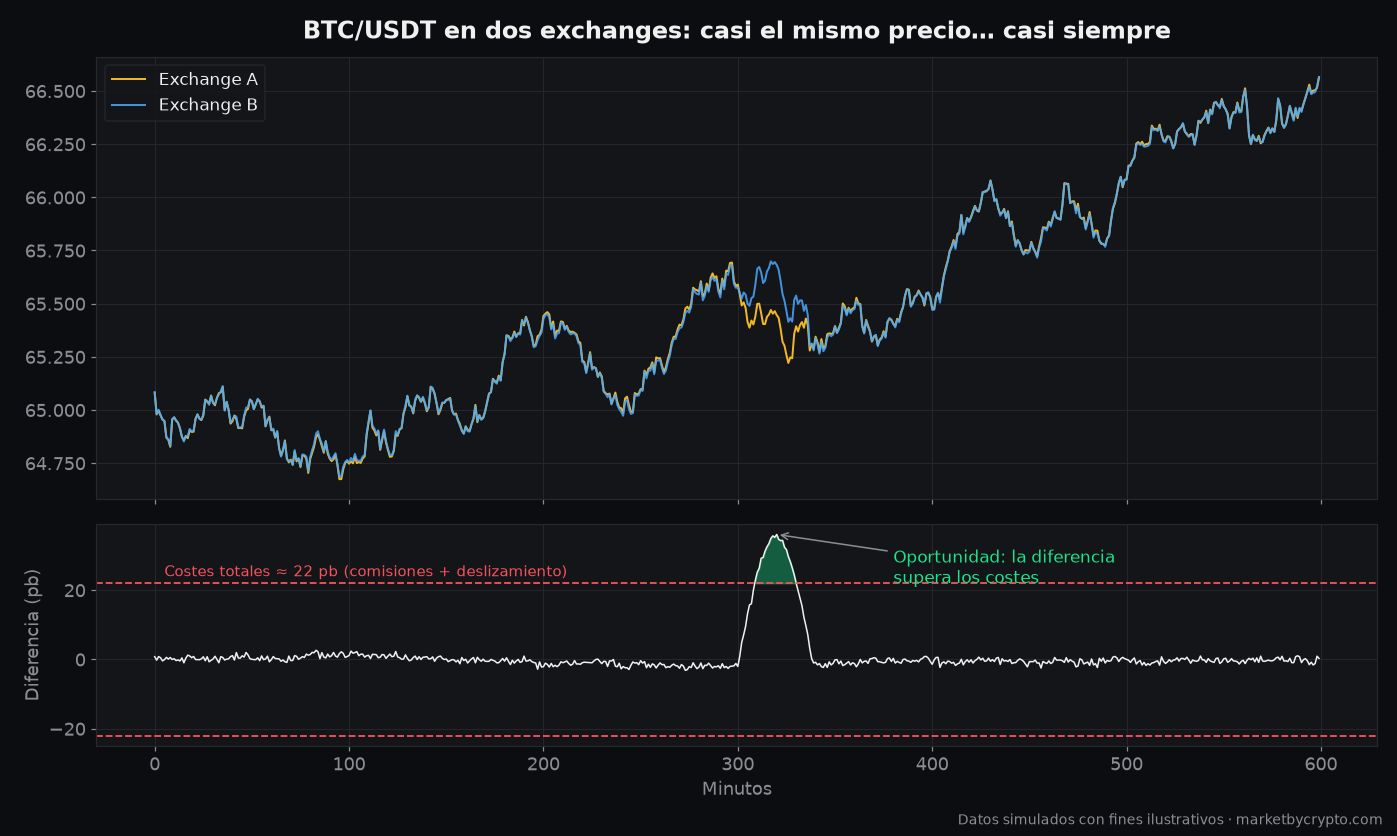
La regla de oro: no se transfiere nada durante la operación. Si compras en A y envías el BTC a B para venderlo, la diferencia habrá desaparecido antes de que llegue la transferencia. Los arbitrajistas profesionales tienen saldo en los dos exchanges a la vez (USDT en A y BTC en B) y ejecutan las dos patas al mismo tiempo. Después, cada cierto tiempo, reequilibran los saldos, y ese movimiento también cuesta.
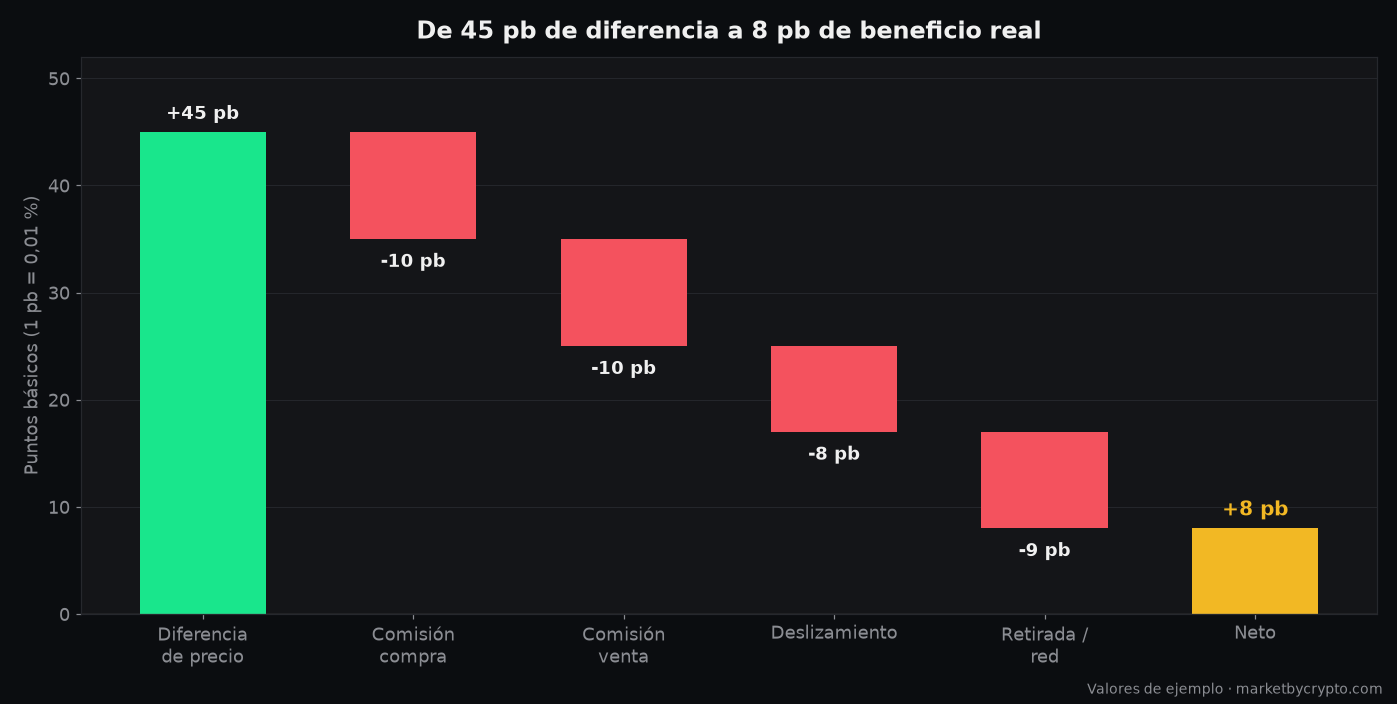
¿Cuánto queda de esa diferencia? Esto es lo que suele pasar con una oportunidad de 45 pb:
| Concepto | Puntos básicos |
|---|---|
| Diferencia de precio entre exchanges | +45 |
| Comisión de compra (taker 0,10 %) | −10 |
| Comisión de venta (taker 0,10 %) | −10 |
| Deslizamiento (la orden mueve el precio) | −8 |
| Retirada y comisión de red para reequilibrar | −9 |
| Beneficio neto | +8 |
De 45 pb de diferencia quedan 8, un 0,08 %. Sobre 10.000 $ son 8 $. Por eso este arbitraje solo compensa con comisiones bajas (niveles VIP, descuentos por pagar comisiones con el token del exchange, órdenes maker), mucho capital y ejecución automática: las diferencias de este tamaño duran segundos o pocos minutos.
Tipo 2: arbitraje triangular
Se hace dentro de un mismo exchange, con tres pares que forman un triángulo. Si los tres precios no son coherentes entre sí, recorrer el triángulo deja un beneficio.
Ejemplo con precios ilustrativos:
- BTC/USDT = 65.000
- ETH/USDT = 3.000
- ETH/BTC = 0,04600
El precio «justo» de ETH en BTC sería 3.000 / 65.000 = 0,046154. El par ETH/BTC cotiza un poco por debajo (0,04600): el ETH está ligeramente barato en BTC. El recorrido sería:
- Compras BTC con USDT: 10.000 USDT / 65.000 = 0,153846 BTC.
- Compras ETH con BTC: 0,153846 / 0,046 = 3,344482 ETH.
- Vendes el ETH por USDT: 3,344482 × 3.000 = 10.033,44 USDT.
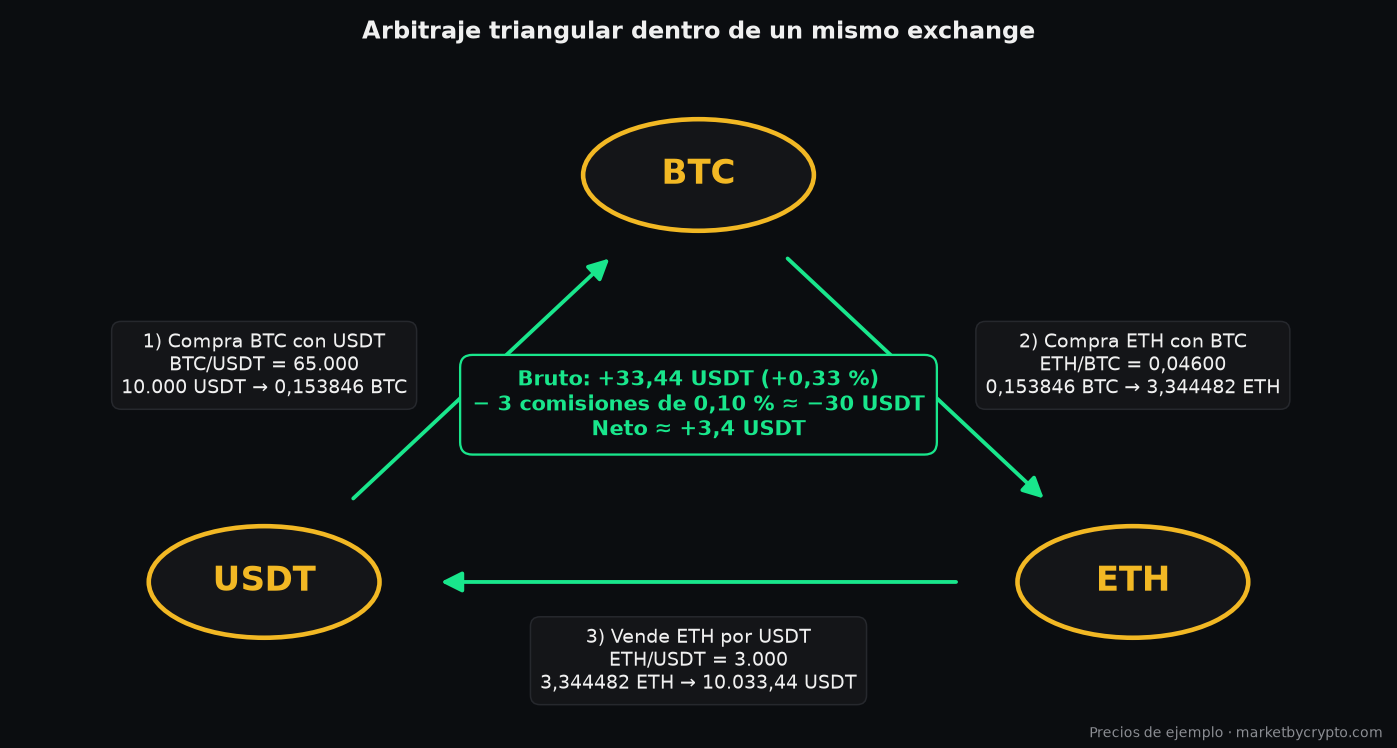
Beneficio bruto: +33,44 USDT (+0,33 %). Pero son tres operaciones, cada una con su comisión. Con un 0,10 % por operación terminas con unos 10.003,4 USDT: +3,4 USDT netos, un 0,034 %. Y eso suponiendo que ejecutas las tres patas a esos precios exactos, algo que solo consigue un bot conectado por API y muy rápido. En la práctica, los desajustes triangulares en los pares líquidos de los grandes exchanges se cierran en milisegundos.
Tipo 3: cash and carry con futuros (arbitraje de base)
Es el más accesible para un particular y el que más se usa de forma sistemática. Aprovecha la diferencia entre el precio al contado (spot) y el de los futuros.
En los futuros perpetuos, los largos y los cortos se pagan entre sí una comisión periódica llamada funding rate, normalmente cada 8 horas. Cuando el mercado está alcista y hay muchos largos apalancados, el funding es positivo: los largos pagan a los cortos.
La operación consiste en:
- Comprar el activo al contado (por ejemplo, 1 BTC).
- Abrir un corto del mismo tamaño en el perpetuo (1 BTC).
Tu posición neta es neutral: si el BTC sube, ganas en el spot lo que pierdes en el corto, y viceversa. Pero como estás corto, cobras el funding. Con un funding del 0,01 % cada 8 horas, cobras alrededor de un 0,03 % al día, cerca de un 11 % anual sin dirección de mercado.
Lo que no te cuentan:
- El funding cambia: puede bajar a cero o volverse negativo durante semanas, y entonces pagas tú.
- Riesgo de liquidación del corto: si el precio sube con fuerza, el corto acumula pérdidas (compensadas en el spot, que está en otra cuenta o cartera). Si no tienes margen suficiente en la cuenta de futuros, te lo liquidan y la cobertura se rompe justo en el peor momento.
- Comisiones de entrada y salida en las dos patas, que se comen semanas de funding si cierras pronto.
- Riesgo del exchange: todo tu capital está en una plataforma de terceros.
Tipo 4: arbitraje estadístico y pares
Aquí ya no hay una diferencia de precio garantizada, sino una relación estadística entre dos activos que suelen moverse juntos (por ejemplo, BTC y ETH, o dos tokens del mismo sector). Cuando la relación se separa de lo habitual, se compra el que se ha quedado atrás y se vende el que se ha adelantado, esperando que vuelvan a su relación normal (pair trading).
Dos advertencias:
- Correlación no es cointegración: que dos activos suban y bajen a la vez no significa que su diferencia vuelva siempre a la media. Hay que comprobarlo estadísticamente.
- Las relaciones se rompen: un hack, un cambio regulatorio o el fin de una narrativa pueden separar dos tokens para siempre. Esto ya no es arbitraje sin riesgo: es una estrategia con riesgo, y necesita stop loss.
Los riesgos reales del arbitraje
El arbitraje se vende como «sin riesgo» porque en el papel lo es. Estos son los riesgos que aparecen al ejecutarlo:
- Riesgo de ejecución (patas descubiertas): ejecutas la compra en A pero la venta en B no entra, o entra peor. Durante unos segundos tienes una posición abierta sin cubrir.
- Retiradas y depósitos suspendidos: muchas de las diferencias más grandes que ves en los comparadores existen precisamente porque el exchange ha suspendido los depósitos o las retiradas de ese token. No las puedes aprovechar y, si lo intentas, puedes quedarte con el dinero atrapado.
- Riesgo de contraparte: tener saldo repartido en varios exchanges significa confiar en todos ellos. La quiebra de FTX en 2022 dejó atrapados fondos de muchísimos traders, incluidos arbitrajistas.
- Riesgo de stablecoin: casi todo el arbitraje se hace contra USDT o USDC. En marzo de 2023, el USDC perdió temporalmente la paridad con el dólar y llegó a cotizar alrededor de 0,87 $.
- Redes equivocadas y comisiones de red: enviar un token por una red que el exchange de destino no admite puede suponer perderlo.
- Competencia: compites con bots profesionales, colocados físicamente cerca de los servidores de los exchanges y con comisiones mínimas. Las oportunidades obvias duran milisegundos.
- Fiscalidad: cada compraventa cuenta. En España, Hacienda considera que intercambiar una criptomoneda por otra genera una ganancia o pérdida patrimonial, así que una estrategia con cientos de operaciones genera cientos de apuntes que hay que declarar.
En DEX: el arbitraje lo hacen los bots
En los exchanges descentralizados con creadores de mercado automáticos (AMM), como Uniswap, el precio de cada pool depende del equilibrio de tokens que contiene. Cada vez que alguien hace una operación grande, el precio del pool se separa del resto del mercado, y bots de arbitraje lo devuelven a su sitio en el mismo bloque o en el siguiente. Es un negocio enorme, pero dominado por desarrolladores que compiten por el orden de las transacciones (lo que se conoce como MEV). Para un particular sin infraestructura, es prácticamente imposible competir ahí de forma manual.
Cómo empezar con los pies en el suelo
- Calcula siempre en neto: diferencia de precio menos comisiones de las dos patas, deslizamiento, comisiones de red y coste de reequilibrar. Si la cuenta no sale en el papel, en la realidad sale peor.
- Empieza por el cash and carry: es lento, comprensible y no exige competir en velocidad. Vigila el margen del corto y el funding a diario.
- Pre-posiciona capital si haces arbitraje entre exchanges, y reparte el riesgo: no tengas más en un exchange de lo que estás dispuesto a perder si quiebra.
- Verifica antes de lanzarte que los depósitos y retiradas del token están activos en las dos plataformas, y que usas la misma red.
- Automatiza solo cuando entiendas cada paso a mano. Un bot mal programado pierde dinero a la velocidad de la luz.
Conclusión
El arbitraje en criptomonedas existe y se explota a diario, pero el margen está en los detalles: puntos básicos, comisiones y velocidad. Para un particular, las vías más realistas son el arbitraje de base con futuros y, con capital y herramientas, el arbitraje entre exchanges con saldo pre-posicionado. Las oportunidades «gratis» de los comparadores suelen esconder una retirada suspendida o un riesgo que no se ve.
En Operativa Crypto · Ultimate Trading Masterclass dedicamos un bloque completo (de al menos cinco horas) al arbitraje directo en crypto, junto con el arbitraje estadístico, el market making y la cobertura con futuros y opciones, y lo practicamos en clases en directo sobre gaps reales.
Más del blog
Gestión del riesgo en trading: cuánto arriesgar por operación, tamaño de posición y stops (con simulaciones)
Análisis técnico: guía práctica de tendencias, soportes, medias móviles, RSI, MACD y Fibonacci
Sure-Fire Hedging: la estrategia que «nunca pierde», explicada paso a paso (y por qué puede arruinarte)
Contenido exclusivamente formativo: no es asesoramiento financiero ni una recomendación de inversión. Operar con divisas, derivados o criptoactivos conlleva un riesgo alto de perder todo el capital. Los ejemplos son ilustrativos y los resultados pasados no garantizan resultados futuros. Aviso de riesgos.