Sure-Fire Hedging: la estrategia que «nunca pierde», explicada paso a paso (y por qué puede arruinarte)
2 de octubre de 2026 · 12 min de lectura
Pocas estrategias han circulado tanto por foros de trading como la Sure-Fire Hedging Strategy. Su promesa es irresistible: abras la operación en la dirección que abras, el precio vaya hacia donde vaya, terminas ganando. Sus defensores la llaman la estrategia que «nunca pierde».
En este artículo la desmontamos con calma. Primero explicamos exactamente cómo funciona con su ejemplo clásico, paso a paso y con números. Después hacemos lo que casi nadie hace: calcular cuánto dinero hace falta para aguantarla y en qué situaciones se vuelve en tu contra. Entenderla bien es una lección excelente sobre gestión del riesgo, cobertura (hedging) y por qué ninguna estrategia es gratis.
Antes de empezar: cuatro conceptos
- Pip: el movimiento mínimo habitual de un par de divisas. En GBP/USD, pasar de 1,9830 a 1,9831 es un pip.
- Lote: el tamaño de la operación. Un lote estándar son 100.000 unidades de la divisa base; 0,1 lotes (un minilote) en GBP/USD ≈ 1 dólar por pip. Todo el ejemplo usa esa equivalencia: 0,3 lotes ≈ 3 $ por pip, 0,6 lotes ≈ 6 $ por pip, etc.
- Órdenes stop de entrada: un Buy Stop compra si el precio sube hasta un nivel; un Sell Stop vende si el precio baja hasta un nivel. Se dejan colocadas de antemano y solo se activan si el precio llega.
- Hedging (cobertura): tener a la vez una posición compradora y otra vendedora en el mismo activo. No todos los brokers lo permiten (lo vemos al final).
Cada orden lleva su take profit (TP), el nivel donde se cierra con ganancia, y su stop loss (SL), donde se cierra con pérdida.
La configuración 30/60/30
El ejemplo usa tres distancias, siempre iguales:
- TP de 30 pips en cada operación.
- SL de 60 pips en cada operación.
- Distancia de cobertura de 30 pips entre el nivel de compra y el de venta.
Con eso quedan solo cuatro precios en todo el juego, y no se mueven nunca:
| Precio | Qué pasa ahí |
|---|---|
| 1,9860 | TP de las compras y SL de las ventas |
| 1,9830 | Entrada de las compras |
| 1,9800 | Entrada de las ventas |
| 1,9770 | SL de las compras y TP de las ventas |
La idea es que el precio, tarde o temprano, saldrá de la franja 1,9770-1,9860 por arriba o por abajo. Y en cualquiera de los dos casos, gracias al tamaño de las órdenes, el saldo total será positivo.
Para simplificar, el ejemplo supone que no hay spread (la diferencia entre el precio de compra y el de venta). En la realidad sí lo hay, y cambia mucho las cuentas: lo calculamos más abajo.
Paso 1: la operación inicial y su seguro
Abres una compra de 0,1 lotes a 1,9830 (TP 1,9860, SL 1,9770). En el mismo momento, o pocos segundos después, colocas un Sell Stop de 0,3 lotes a 1,9800 (TP 1,9770, SL 1,9860).
Fíjate en los tamaños: la orden de cobertura es el triple de la inicial. Ese es todo el truco.
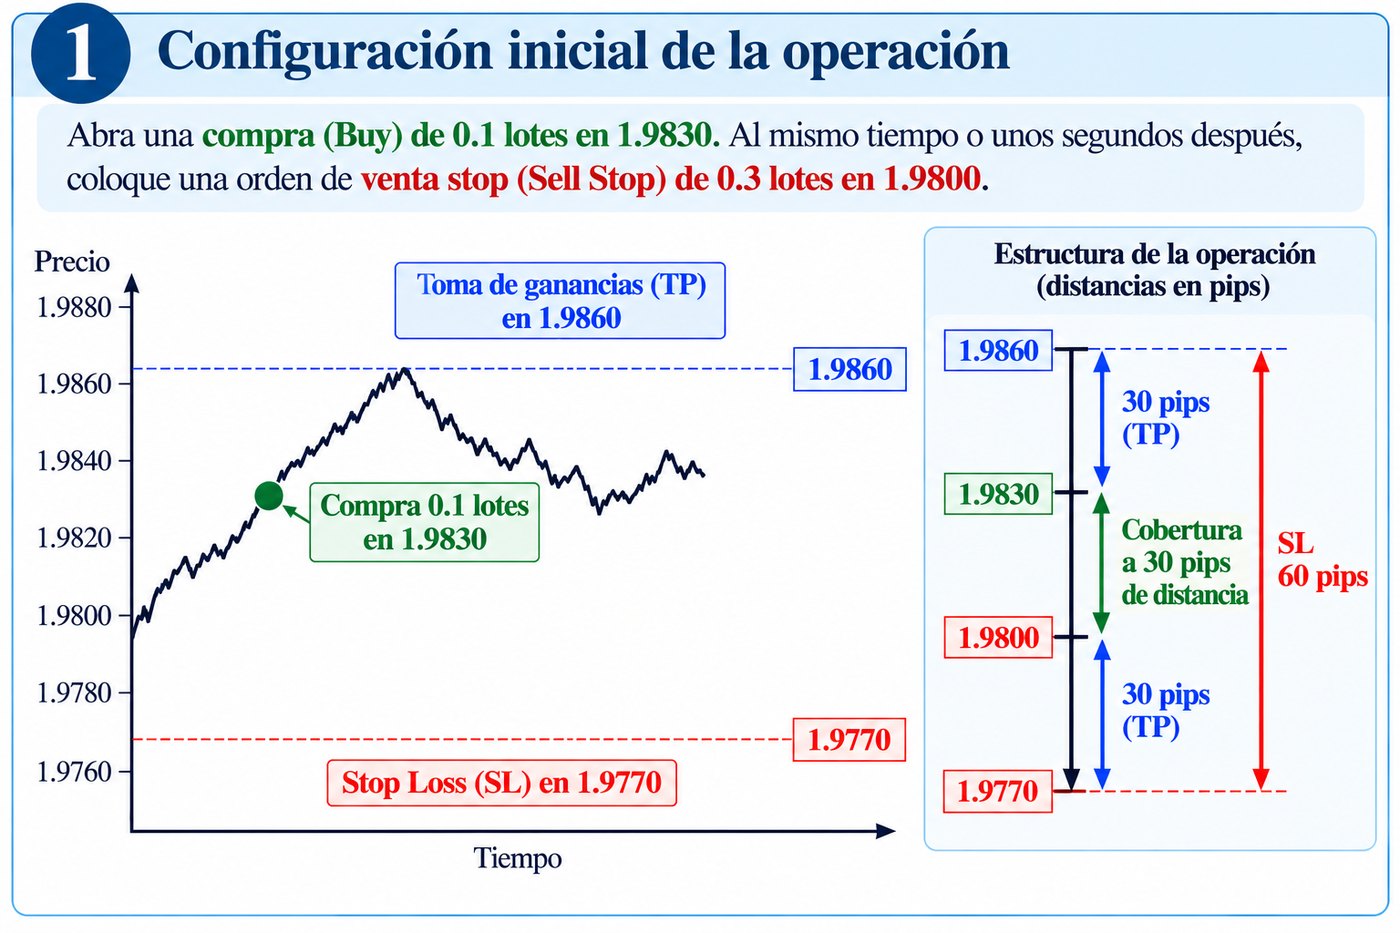
Si el precio sube directamente a 1,9860, la compra cierra en su TP con +30 pips × 1 $ = +30 $, cancelas el Sell Stop y has terminado. Según quienes difunden la estrategia, si entras a favor de la tendencia esto ocurre la mayoría de las veces y la cobertura ni se llega a activar.
Paso 2: el precio baja hasta 1,9770
Supón que el precio no llega a 1,9860, se da la vuelta y cae. Al pasar por 1,9800 se activa el Sell Stop: ahora tienes una compra de 0,1 y una venta de 0,3 abiertas a la vez. Si sigue cayendo hasta 1,9770, ese nivel es a la vez el SL de la compra y el TP de la venta, así que se cierran las dos:
| Orden | Resultado |
|---|---|
| Compra 0,1 lotes a 1,9830 → SL en 1,9770 | −60 pips × 1 $ = −60 $ |
| Venta 0,3 lotes a 1,9800 → TP en 1,9770 | +30 pips × 3 $ = +90 $ |
| Neto | +30 $ |
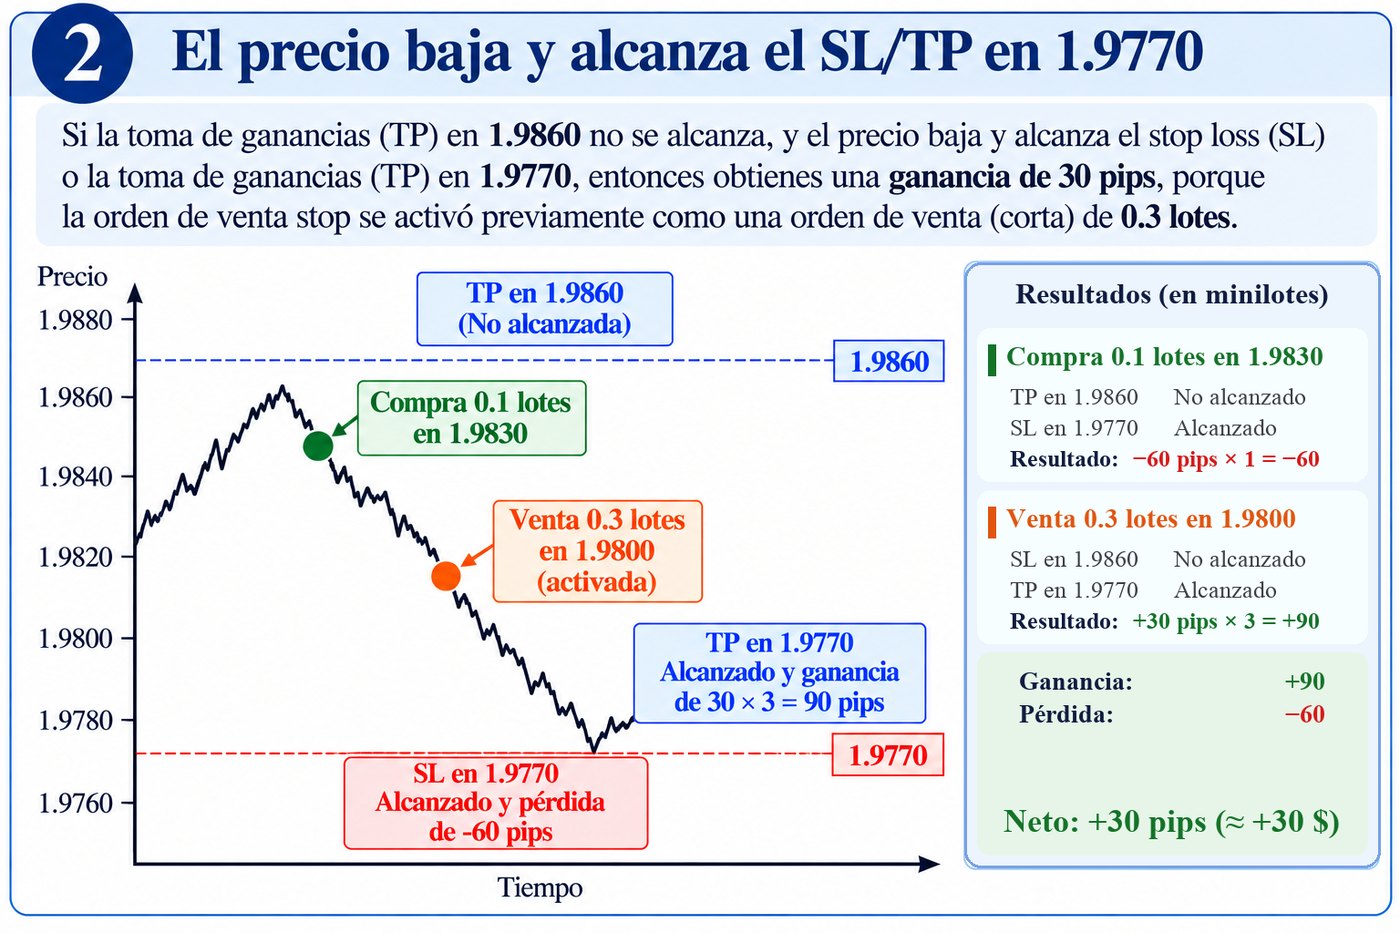
La venta, al ser tres veces más grande, gana con sus 30 pips más de lo que pierde la compra con sus 60.
Paso 3: el precio rebota sin llegar a 1,9770
¿Y si, tras activarse la venta, el precio rebota antes de tocar 1,9770 y vuelve a subir? Entonces la venta de 0,3 lotes empezaría a perder. Para cubrirla, en cuanto se activa el Sell Stop tienes que dejar preparado un Buy Stop de 0,6 lotes a 1,9830 (TP 1,9860, SL 1,9770).
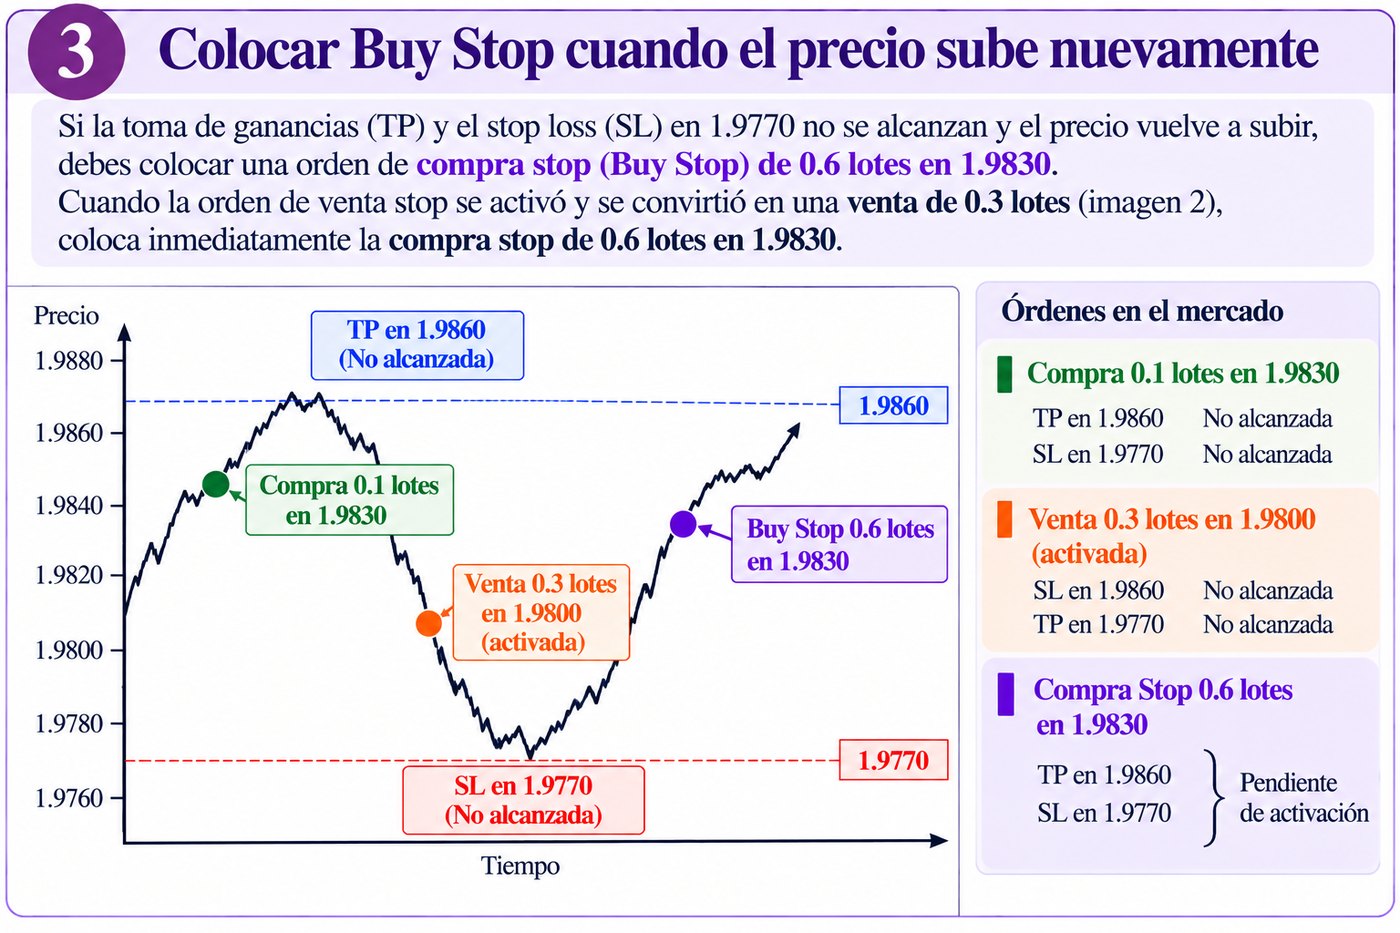
Ahora hay en el mercado una compra de 0,1, una venta de 0,3 y un Buy Stop de 0,6 esperando.
Paso 4: el precio sube hasta 1,9860
Si el precio sube y cruza 1,9830, se activa el Buy Stop. Al llegar a 1,9860 se cierran las tres posiciones:
| Orden | Resultado |
|---|---|
| Compra 0,1 lotes a 1,9830 → TP en 1,9860 | +30 pips × 1 $ = +30 $ |
| Venta 0,3 lotes a 1,9800 → SL en 1,9860 | −60 pips × 3 $ = −180 $ |
| Compra 0,6 lotes a 1,9830 → TP en 1,9860 | +30 pips × 6 $ = +180 $ |
| Neto | +30 $ |
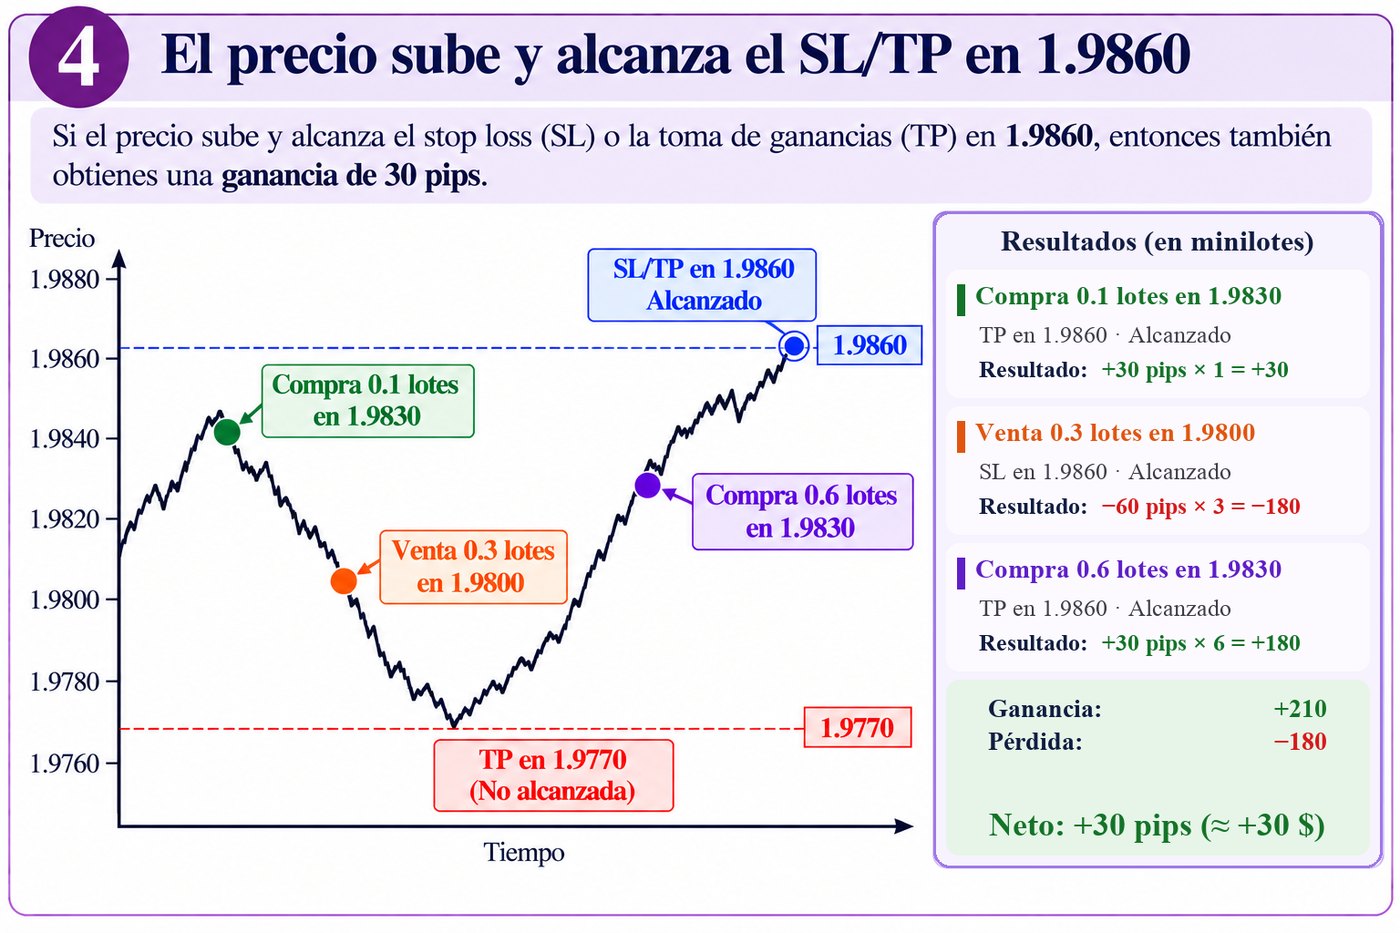
Otra vez +30 $. La nueva compra, el doble de grande que la venta, compensa exactamente su pérdida y deja la misma ganancia del principio.
¿Y si vuelve a bajar? La progresión completa
Si tras el Buy Stop el precio vuelve a caer sin tocar ningún TP, se repite el patrón: un Sell Stop de 1,2 lotes en 1,9800, luego un Buy Stop de 2,4 en 1,9830, y así sucesivamente. Cada nueva orden dobla a la anterior (salvo el primer salto, que triplica). La secuencia original es:
0,1 → 0,3 → 0,6 → 1,2 → 2,4 → 4,8 → 9,6 → 19,2 → 38,4 → 76,8 lotes
Hemos comprobado la cuenta para las diez entradas: sin spread, el cierre siempre deja +30 $, se active la orden que se active. Matemáticamente, la estrategia cumple lo que promete… sobre el papel.
La letra pequeña: lo que cuesta aguantar la secuencia
El beneficio es siempre el mismo, 30 $. Lo que no es siempre igual es el dinero que hay que tener en juego para conseguirlo. Esto es lo que pasa si el precio se queda oscilando entre 1,9800 y 1,9830 y obliga a seguir añadiendo órdenes:
| Entrada | Orden | Volumen total | Exposición neta | Margen (1:30) | Spread (2 pips) |
|---|---|---|---|---|---|
| 1 | Compra 0,1 | 0,1 lotes | ~19.800 $ | ~660 $ | 2 $ |
| 2 | Venta 0,3 | 0,4 lotes | ~39.700 $ | ~1.300 $ | 8 $ |
| 3 | Compra 0,6 | 1,0 lotes | ~79.300 $ | ~2.600 $ | 20 $ |
| 4 | Venta 1,2 | 2,2 lotes | ~158.600 $ | ~5.300 $ | 44 $ |
| 5 | Compra 2,4 | 4,6 lotes | ~317.300 $ | ~10.600 $ | 92 $ |
| 6 | Venta 4,8 | 9,4 lotes | ~634.600 $ | ~21.200 $ | 188 $ |
| 7 | Compra 9,6 | 19,0 lotes | ~1,27 M$ | ~42.300 $ | 380 $ |
| 8 | Venta 19,2 | 38,2 lotes | ~2,54 M$ | ~84.600 $ | 764 $ |
| 9 | Compra 38,4 | 76,6 lotes | ~5,08 M$ | ~169.200 $ | 1.532 $ |
| 10 | Venta 76,8 | 153,4 lotes | ~10,15 M$ | ~338.400 $ | 3.068 $ |
Exposición neta: diferencia entre lo comprado y lo vendido, a 1,983 $ por libra. Margen sobre la exposición neta con el apalancamiento máximo para minoristas en la UE en pares principales (1:30). Muchos brokers calculan el margen sobre el total, que sería tres veces mayor. Spread: 2 pips por lote, unos 20 $ por lote estándar.
Tres conclusiones salen de esta tabla:
- Para ganar 30 $ en la décima entrada necesitas inmovilizar más de 300.000 $ de margen y mover más de 10 millones de dólares. Casi ninguna cuenta aguanta eso: el broker te cerrará las posiciones antes (margin call), justo en el peor momento, y la pérdida acumulada será real.
- El spread se come el beneficio desde la cuarta entrada. Con 2 pips de spread, a partir de ahí pagas más en spread de lo que ganas. La promesa de «+30 $ pase lo que pase» solo existe en un mercado sin costes.
- El peligro no es que el precio se mueva, sino que no se mueva lo suficiente. El enemigo de esta estrategia es el mercado lateral: un precio que va y viene dentro de la franja de 30 pips sin llegar nunca a los extremos. El propio PDF original lo reconoce con un ejemplo de un día «muy peligroso» en el que el precio no se movió.
Esto tiene un nombre: martingala
Doblar el tamaño después de cada pérdida para recuperarlo todo con una sola ganancia es una martingala, el mismo sistema que se usa (y fracasa) en la ruleta. Su perfil es siempre igual:
- Muchas ganancias pequeñas y frecuentes, que dan la sensación de que «funciona».
- Una pérdida enorme y poco frecuente, cuando llega una racha más larga de lo que la cuenta puede pagar.
Que la mayoría de las veces se gane no significa que la estrategia tenga una esperanza positiva. Si una vez de cada cien la secuencia llega a la séptima entrada y la cuenta no la aguanta, esa sola pérdida puede borrar cientos de operaciones ganadoras. La afirmación de que el TP inicial se alcanza «el 90 % de las veces» no viene acompañada de ningún backtest; nunca te fíes de un porcentaje así sin datos.
Otros riesgos que el ejemplo no cuenta
- Deslizamiento (slippage) y huecos: en noticias o en la apertura del lunes, una orden stop puede ejecutarse varios pips peor de lo previsto, y entonces la compensación exacta entre órdenes deja de cuadrar.
- Swaps: mantener posiciones abiertas de un día para otro tiene un coste (o un ingreso) por cada posición, y con volúmenes grandes es significativo.
- Normativa del broker: en EE. UU. la regla FIFO de la NFA prohíbe tener a la vez compras y ventas del mismo par en la misma cuenta. En Europa muchos brokers lo permiten en cuentas de cobertura (por ejemplo, las cuentas hedging de MetaTrader 5), pero con apalancamiento limitado a 1:30 en pares principales.
- El factor humano: la estrategia exige colocar cada nueva orden en el momento en que se activa la anterior. Un despiste, una caída de conexión o una orden mal escrita rompen la secuencia.
¿Se puede aplicar en crypto?
Sí: los futuros perpetuos de exchanges como Binance o Bybit tienen un modo de cobertura (hedge mode) que permite tener a la vez una posición larga y otra corta en el mismo contrato. Pero hay que adaptar varias cosas:
- La volatilidad de las criptomonedas es mucho mayor que la del GBP/USD: distancias de 30 pips equivalen a ruido de segundos. Hay que trabajar con distancias proporcionales al movimiento habitual del activo.
- El funding rate se cobra o se paga cada pocas horas por cada posición abierta: en una secuencia larga es un coste añadido.
- En futuros apalancados, el riesgo no es solo un margin call: es la liquidación automática de la posición.
Cómo usar la idea con cabeza
Lo valioso de la Sure-Fire no es la promesa, sino lo que enseña sobre cobertura y tamaño de posición. Si quieres experimentar con ella:
- Limita el número de entradas (por ejemplo, a tres o cuatro) y acepta de antemano la pérdida máxima que supone cortar ahí. Así deja de ser una martingala infinita y pasa a ser una operación con riesgo definido.
- Mete los costes en la cuenta: con spread, comisiones y swaps, recalcula el tamaño de cada orden para que el cierre siga siendo positivo.
- Evita los mercados laterales: usa la estrategia solo cuando haya momentum (aperturas de Londres o Nueva York, rupturas claras) y nunca en días sin movimiento.
- Haz backtesting con datos reales antes de arriesgar dinero, y después prueba en cuenta demo.
- Dimensiona la cuenta para el peor caso, no para el caso medio: la pregunta no es cuánto ganas cuando sale bien, sino cuánto pierdes cuando sale mal.
Conclusión
La Sure-Fire Hedging Strategy es un ejemplo perfecto de por qué en trading no existen las estrategias que nunca pierden: existen estrategias que esconden la pérdida en un sitio donde no la miras. Aquí está escondida en el tamaño creciente de las órdenes, en el spread y en los mercados que no se mueven.
En Operativa Crypto · Ultimate Trading Masterclass dedicamos una lección a esta estrategia dentro del módulo de interpretación del mercado, junto con el hedging con futuros y opciones, el ratio de Sharpe y el backtesting: para que aprendas a reconocer el riesgo real de cualquier sistema antes de poner tu dinero.
Más del blog
Gestión del riesgo en trading: cuánto arriesgar por operación, tamaño de posición y stops (con simulaciones)
Arbitraje en criptomonedas: cómo funciona entre exchanges, triangular y con futuros (con números reales)
Análisis técnico: guía práctica de tendencias, soportes, medias móviles, RSI, MACD y Fibonacci
Contenido exclusivamente formativo: no es asesoramiento financiero ni una recomendación de inversión. Operar con divisas, derivados o criptoactivos conlleva un riesgo alto de perder todo el capital. Los ejemplos son ilustrativos y los resultados pasados no garantizan resultados futuros. Aviso de riesgos.