Gestión del riesgo en trading: cuánto arriesgar por operación, tamaño de posición y stops (con simulaciones)
2 de octubre de 2026 · 13 min de lectura
En este artículo (11 apartados)
- Las pérdidas no son simétricas
- El experimento: misma estrategia, distinto riesgo
- Cómo calcular el tamaño de la posición
- Dónde poner el stop
- Relación beneficio/riesgo y porcentaje de acierto
- Las rachas de pérdidas son estadística, no mala suerte
- Apalancamiento en crypto: lo que de verdad cambia
- Los riesgos que no salen en el gráfico
- Reglas de cartera que conviene fijar por escrito
- Lista rápida antes de cada operación
- Conclusión
Hay una pregunta que decide más que cualquier indicador si un trader sobrevive o no: ¿cuánto arriesgas en cada operación? La mayoría de la gente dedica meses a buscar la entrada perfecta y cinco minutos a decidir el tamaño de la posición. Es exactamente al revés.
En este artículo lo demostramos con números: con la misma estrategia, que gana dinero, una cuenta crece o se arruina solo según el riesgo que asume en cada operación. Después vemos cómo calcular el tamaño de cada posición, dónde poner el stop, qué esperar de las rachas de pérdidas y cómo encaja el apalancamiento de los futuros cripto en todo esto.
Las pérdidas no son simétricas
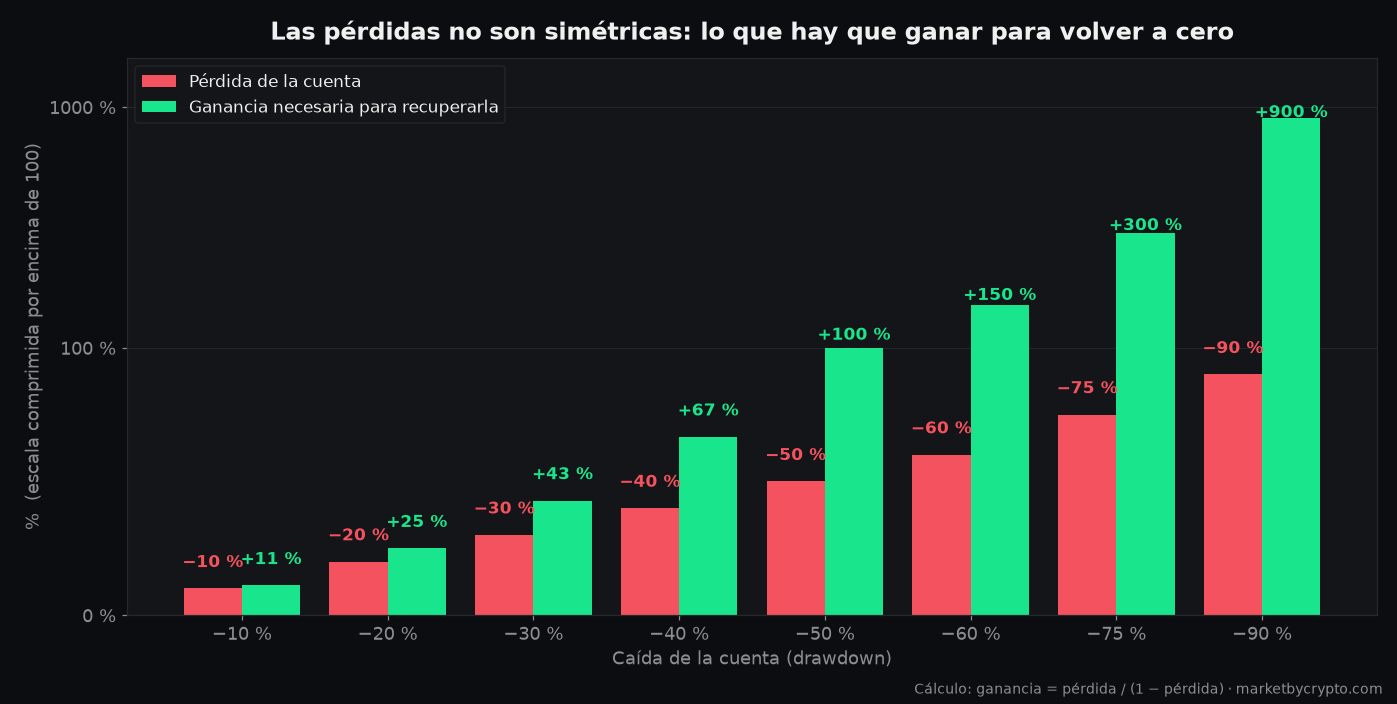
Si tu cuenta cae un 50 %, no necesitas ganar un 50 % para recuperarla: necesitas un 100 %. Cuanto más profunda es la caída, más cuesta salir de ella:
| Caída de la cuenta | Ganancia necesaria para recuperarla |
|---|---|
| −10 % | +11 % |
| −20 % | +25 % |
| −30 % | +43 % |
| −50 % | +100 % |
| −75 % | +300 % |
| −90 % | +900 % |
Por eso la primera regla de la gestión del riesgo no es ganar más, sino no caer tanto. Una caída del 10 % se recupera con unas cuantas buenas operaciones; una del 75 % puede ser definitiva.
El experimento: misma estrategia, distinto riesgo
Imagina una estrategia con un 40 % de acierto que, cuando acierta, gana 1,6 veces lo que arriesga (una relación 1,6:1). Es una estrategia ganadora: de media gana 0,04 veces lo arriesgado por operación. Pequeño, pero positivo, que es lo que suele tener una estrategia realista.
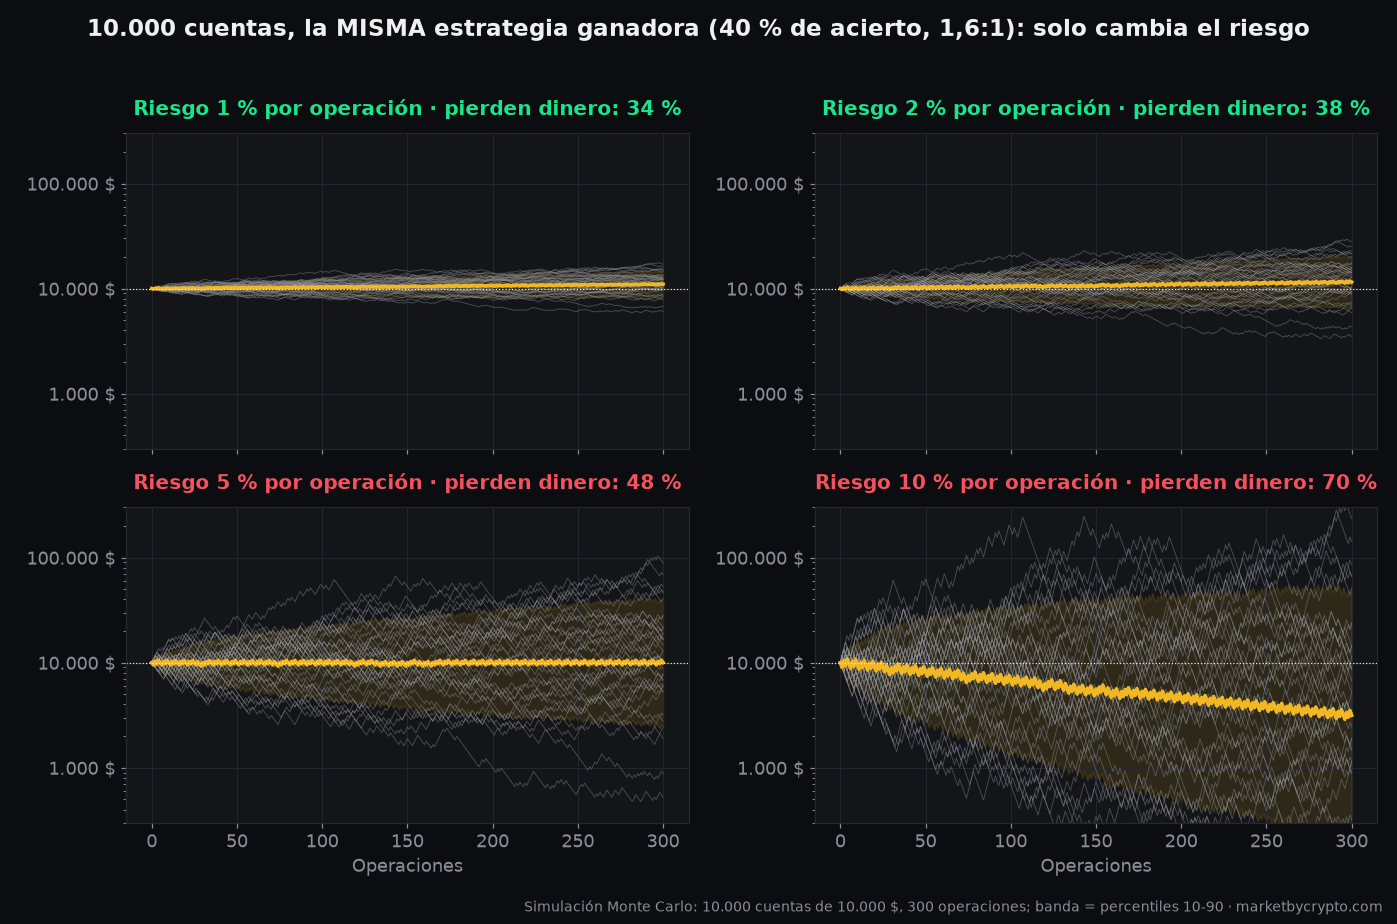
Hemos simulado 10.000 cuentas de 10.000 $ que hacen 300 operaciones con esa estrategia. Lo único que cambia entre los cuatro grupos es qué porcentaje de la cuenta arriesgan en cada operación:
| Riesgo por operación | Cuenta mediana al final | Cuentas que pierden dinero | Cuentas que caen más del 50 % en algún momento |
|---|---|---|---|
| 1 % | ~11.000 $ (+10 %) | 34 % | 0 % |
| 2 % | ~11.500 $ (+15 %) | 38 % | 12 % |
| 5 % | ~10.000 $ (0 %) | 48 % | 90 % |
| 10 % | ~3.200 $ (−68 %) | 70 % | 100 % |
Simulación Monte Carlo con operaciones independientes y sin comisiones. Cifras redondeadas.
Con una estrategia que gana dinero, arriesgar el 10 % por operación hace perder dinero al 70 % de las cuentas, y la cuenta típica termina con un tercio de lo que tenía. Con el 5 % la ganancia típica desaparece y nueve de cada diez cuentas sufren una caída de más de la mitad.
¿Por qué? Por la asimetría de las pérdidas que acabamos de ver. Cuando arriesgas mucho, las rachas malas abren agujeros tan profundos que las rachas buenas no alcanzan a taparlos. Matemáticamente existe un riesgo óptimo (la llamada fracción de Kelly), que para esta estrategia es de solo el 2,5 %. Arriesgar más que eso reduce el crecimiento, y arriesgar el doble lo anula por completo, justo lo que pasa con el 5 %. Y como en la realidad nunca conoces con precisión la ventaja de tu estrategia, los profesionales arriesgan bastante menos que el óptimo teórico.
La regla práctica que usan la mayoría de traders profesionales: arriesgar entre el 0,5 % y el 2 % de la cuenta por operación. No es timidez: es lo que permite que una ventaja pequeña se convierta en crecimiento en vez de en ruina.
Cómo calcular el tamaño de la posición
«Arriesgar el 1 %» no significa comprar con el 1 % de la cuenta. Significa que si salta el stop pierdes el 1 % de la cuenta. El tamaño de la posición sale de una fórmula sencilla:
Tamaño de la posición = (Capital × % de riesgo) / (Precio de entrada − Precio del stop)
Ejemplo con una cuenta de 10.000 $ y un riesgo del 1 % (100 $), comprando BTC a 60.000 $:
| Stop loss | Distancia al stop | Tamaño de la posición | Valor de la posición |
|---|---|---|---|
| 58.800 $ | 2 % | 0,0833 BTC | ~5.000 $ |
| 57.000 $ | 5 % | 0,0333 BTC | ~2.000 $ |
| 54.000 $ | 10 % | 0,0167 BTC | ~1.000 $ |
En los tres casos, si salta el stop pierdes exactamente 100 $. Esta es la idea clave: primero decides dónde está el stop según el gráfico, y después el stop decide el tamaño. Nunca al revés. Quien elige primero cuánto quiere comprar y después coloca el stop donde «le cabe» está dejando que el dinero decida por el análisis.
Dónde poner el stop
El stop no es un número redondo ni una cantidad de dinero que estás dispuesto a perder: es el precio en el que tu idea deja de ser válida.
- Si compras en un soporte, el stop va por debajo del soporte, con margen para las mechas, no justo encima.
- Una referencia útil es el ATR (rango medio verdadero), que mide cuánto se mueve normalmente el precio. Un stop a 1,5-2 veces el ATR de la entrada suele quedar fuera del ruido.
- Si para que el stop quede en un sitio lógico la posición sale ridículamente pequeña, la conclusión no es acercar el stop: es que esa operación no compensa.
- Nunca muevas un stop para alejarlo de la entrada cuando el precio va en tu contra. Moverlo a favor (para proteger beneficios) sí es legítimo.
Relación beneficio/riesgo y porcentaje de acierto
No hace falta acertar mucho para ganar dinero. Lo que importa es la combinación de cuántas veces aciertas y cuánto ganas cuando aciertas frente a lo que pierdes cuando fallas:
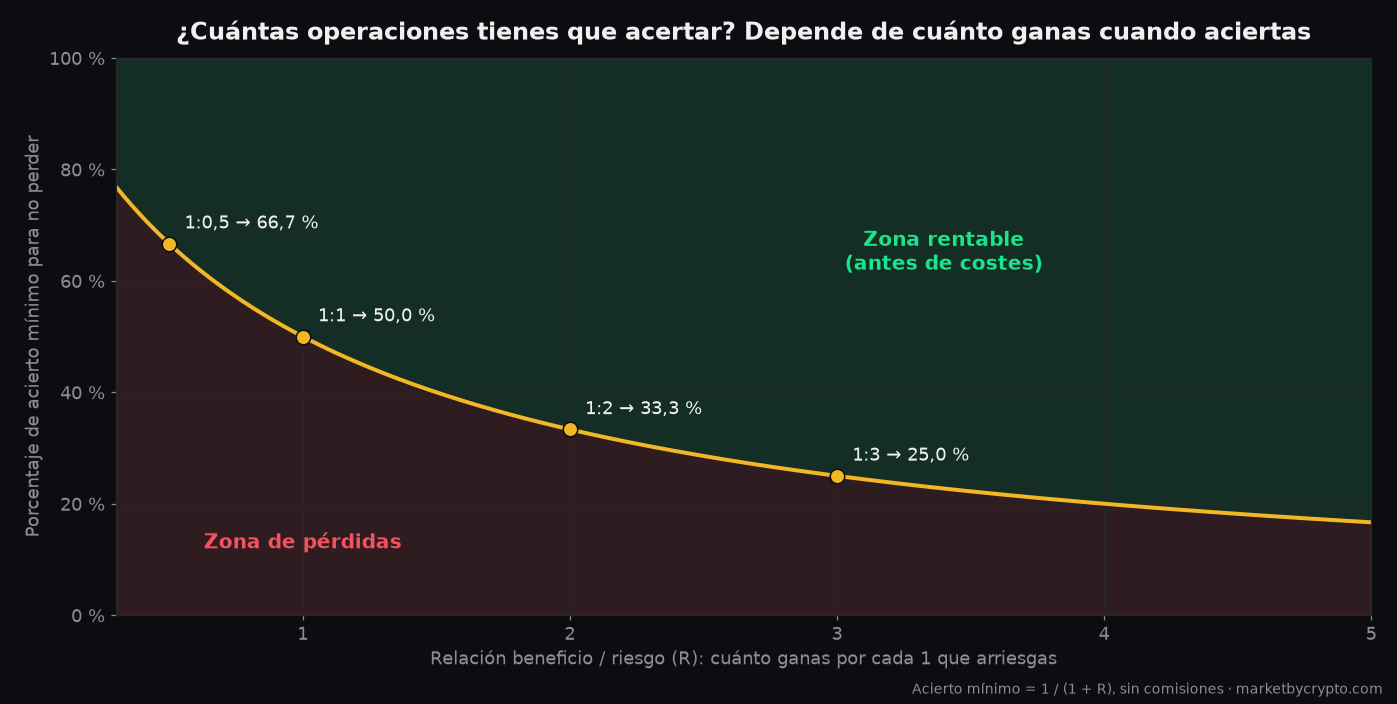
- Con una relación 1:1 necesitas acertar más del 50 %.
- Con 1:2, basta con más del 33 %.
- Con 1:3, más del 25 %.
La esperanza de una estrategia resume las dos cosas: acierto × ganancia media − fallo × pérdida media. En nuestro ejemplo: 0,40 × 1,6 − 0,60 × 1 = +0,04 veces lo arriesgado por operación. Las comisiones, el spread y el deslizamiento se restan de esa cifra, y con ventajas tan pequeñas pueden hacerla negativa. Por eso conviene calcular la esperanza después de costes y con datos de tus propias operaciones, no con los de un backtest optimista.
Las rachas de pérdidas son estadística, no mala suerte
Con un 40 % de acierto, perder seis o siete operaciones seguidas no es una anomalía: es lo normal.
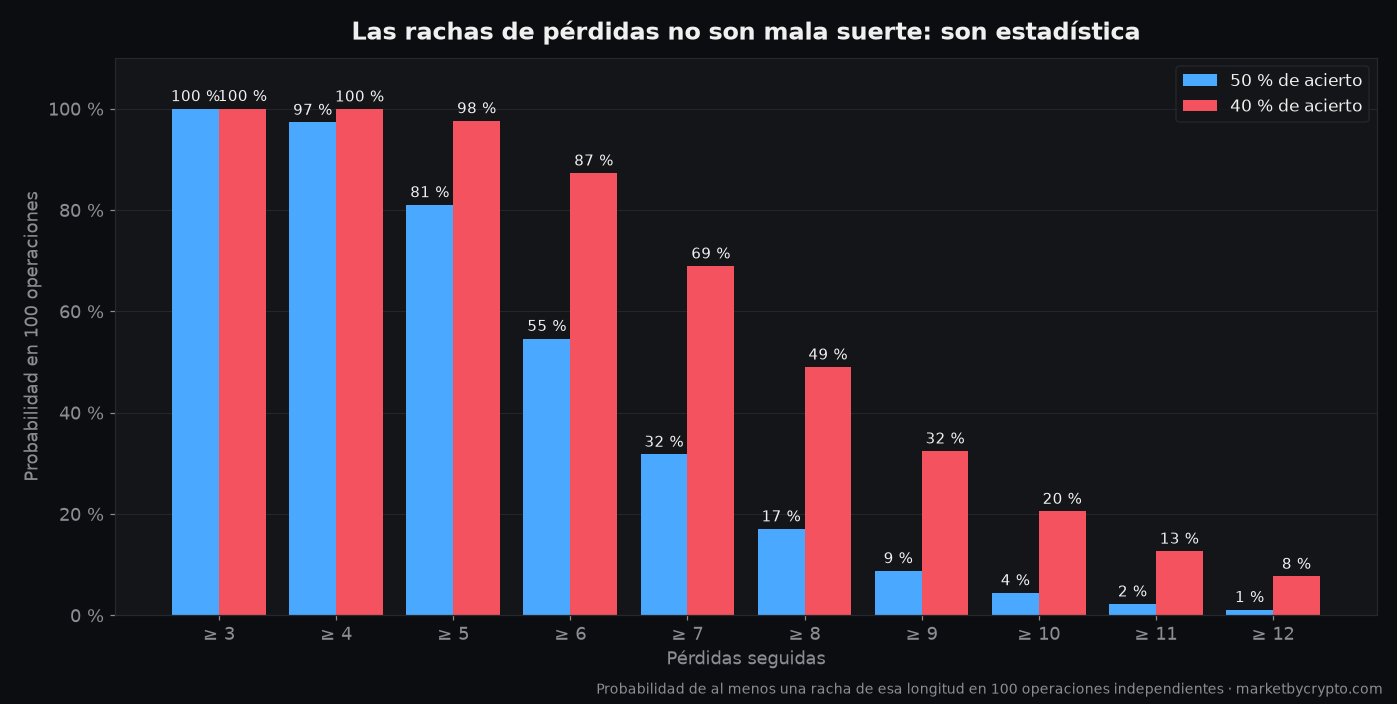
En 100 operaciones con un 40 % de acierto, la probabilidad de sufrir al menos una racha de 6 pérdidas seguidas es del 87 %, la de 8 seguidas, del 49 %, y la de 10 seguidas, del 20 %. Incluso con un 50 % de acierto, cinco pérdidas seguidas pasan en el 81 % de los casos.
Ahora traduce eso a tu cuenta. Diez pérdidas seguidas suponen:
- con un 1 % de riesgo, una caída del 9,6 %;
- con un 2 %, del 18,3 %;
- con un 5 %, del 40,1 %;
- con un 10 %, del 65,1 %.
La primera es incómoda. La última te obliga a ganar casi un 190 % para volver al punto de partida. Antes de elegir tu riesgo por operación, pregúntate si podrías aguantar la peor racha que te va a tocar, no la media.
Apalancamiento en crypto: lo que de verdad cambia
En futuros cripto puedes operar con 10x, 20x o 100x de apalancamiento. Mucha gente cree que el apalancamiento es el riesgo, y no es exactamente así:
- Si calculas el tamaño por el stop, el apalancamiento no cambia cuánto pierdes si salta el stop: solo cambia cuánto margen tienes que inmovilizar. Esos 100 $ de riesgo del ejemplo son 100 $ con o sin apalancamiento.
- Lo que sí cambia es la distancia a la liquidación. A grandes rasgos, con margen aislado te liquidan cuando la pérdida se acerca a todo el margen de la posición: con 10x, algo menos de un 10 % de movimiento en contra; con 20x, algo menos de un 5 %; con 100x, menos de un 1 %. Si el precio de liquidación queda antes que tu stop, tu stop no sirve de nada.
- El apalancamiento alto invita a posiciones enormes. El problema no es el 20x en sí, sino usarlo para abrir una posición que, si sale mal, se lleva media cuenta.
Reglas sencillas: usa margen aislado por posición, comprueba siempre que la liquidación queda bastante más lejos que el stop, y ten en cuenta el funding, que se paga o se cobra mientras mantienes la posición abierta.
Los riesgos que no salen en el gráfico
- Correlación: en crypto, la mayoría de altcoins se mueven con el bitcoin. Cinco posiciones largas en cinco altcoins distintas no son cinco apuestas: se parecen mucho a una sola apuesta cinco veces más grande. Suma el riesgo de todas las posiciones abiertas.
- Deslizamiento y huecos: un stop no es un precio garantizado. En un desplome, o los fines de semana con poca liquidez, puede ejecutarse bastante peor de lo previsto.
- Riesgo de plataforma: el dinero en un exchange depende de que el exchange siga operando y permita retirar. Guarda en el exchange solo lo que necesitas para operar y el resto en tu propia cartera.
- Riesgo de stablecoin: si tu capital está en USDT o USDC, también estás expuesto a que pierdan la paridad con el dólar, aunque sea temporalmente.
Reglas de cartera que conviene fijar por escrito
- Riesgo por operación: entre el 0,5 % y el 2 % de la cuenta.
- Riesgo total abierto: la suma del riesgo de todas las posiciones abiertas no debe superar, por ejemplo, el 5-6 % de la cuenta, contando las posiciones correlacionadas como una sola.
- Pérdida máxima diaria y semanal: si pierdes un 3 % en un día o un 6 % en una semana, dejas de operar hasta el siguiente periodo. Las peores pérdidas llegan cuando se intenta recuperar lo perdido a la desesperada.
- Reducción en drawdown: si la cuenta cae un 10 % desde su máximo, reduce el riesgo por operación a la mitad hasta recuperarte.
- Diario de operaciones: anota entrada, stop, objetivo, tamaño, motivo y resultado. Sin datos no sabes si tu estrategia tiene ventaja.
Lista rápida antes de cada operación
- ¿Dónde está la invalidación de la idea, es decir, el stop?
- ¿Cuál es el tamaño de la posición para arriesgar el porcentaje fijado?
- ¿La relación beneficio/riesgo compensa después de costes?
- ¿Cuánto riesgo total tengo ya abierto, contando correlaciones?
- Si uso futuros, ¿la liquidación queda bastante más lejos que el stop?
- ¿Estoy dentro de mis límites de pérdida del día y de la semana?
Conclusión
La gestión del riesgo es la parte menos emocionante del trading y la que más dinero decide. Con la misma estrategia, arriesgar el 1-2 % por operación permite crecer, y arriesgar el 10 % lleva a la mayoría de cuentas a perder dinero. El tamaño de la posición sale del stop, el stop sale del análisis y las rachas de pérdidas hay que darlas por hechas.
En Operativa Crypto · Ultimate Trading Masterclass la gestión del riesgo está presente en todo el programa: en el módulo 1 con los tipos de órdenes y las comisiones, en el módulo 2 con el hedging, el delta neutral y el ratio de Sharpe, y en el módulo 5, dedicado por completo a la gestión del capital: dónde mantener el dinero con el que no operas y cómo construir una cartera que no dependa de acertar cada operación.
Más del blog
Arbitraje en criptomonedas: cómo funciona entre exchanges, triangular y con futuros (con números reales)
Análisis técnico: guía práctica de tendencias, soportes, medias móviles, RSI, MACD y Fibonacci
Sure-Fire Hedging: la estrategia que «nunca pierde», explicada paso a paso (y por qué puede arruinarte)
Contenido exclusivamente formativo: no es asesoramiento financiero ni una recomendación de inversión. Operar con divisas, derivados o criptoactivos conlleva un riesgo alto de perder todo el capital. Los ejemplos son ilustrativos y los resultados pasados no garantizan resultados futuros. Aviso de riesgos.